
交易策略转EA全流程:外汇/黄金自动交易入门,回测漂亮却实盘翻车的那些坑
从手动交易策略到EA:我是怎么把一套有效逻辑变成自动交易系统的
早期做外汇和黄金的时候,我特别着急。策略在图表上跑得还行,就一门心思想着“写成EA,让机器帮我盯盘”。结果回测曲线漂亮得吓人,实盘却一塌糊涂。点差一扩大、滑点一来、伦敦开盘波动一加大,原本稳稳的逻辑瞬间变形。那时候才真正体会到:做EA最难的,从来不是写代码,而是把脑子里那些模糊的“交易感觉”变成清晰、可执行、可验证的规则。
很多人以为只要策略赚钱,丢给程序员或者自己用MQL随便一写就能躺赚。现实远没有这么简单。今天就从我自己的经历出发,聊聊怎么把一套有效的手动交易策略,一步步转化成相对靠谱的第一套自动交易系统。
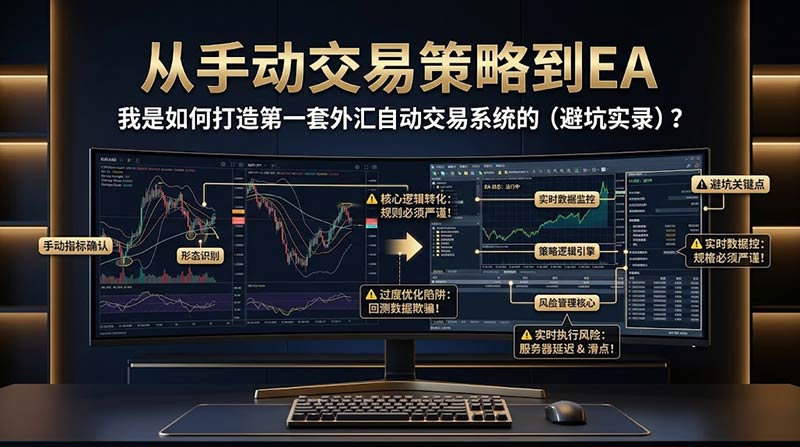
先别急着写代码,把策略彻底梳理清楚
做EA之前,最容易犯的错就是“感觉自己懂了,其实规则还很模糊”。我早期也是这样。比如“突破前高就做多”,听起来简单,可实际操作时你会发现:前高怎么定义?是最近20根K线的最高点,还是前一个交易日的最高点?突破后是立刻进场,还是等回踩确认?止损放在哪里?止盈用固定点数还是跟踪?这些细节不量化,写出来的EA就会在实盘里到处找漏洞。
我现在的习惯是,先把策略用最白话的方式写下来,像在教一个完全不懂交易的人一样。比如:
- 入场条件:当价格突破最近N根K线的最高点,并且当时RSI低于某个值,同时成交量放大到什么程度……
- 出场条件:固定止损多少点,或者跌破某条均线就平仓;止盈用风险回报比1:2,或者移动止损跟随。
- 过滤条件:只做伦敦和纽约重叠时段,避开亚洲盘低波动期;点差超过多少个点就不开新单。
写完后,自己对照历史图表,一笔一笔手动模拟。如果连自己都无法稳定执行,那这套逻辑根本不适合自动化。个人觉得,这一步至少要花掉整个项目一半以上的时间。模糊的感觉一旦写进代码,后期改起来比推倒重来还痛苦。
规则量化:把“感觉”变成机器能理解的数字
外汇和黄金市场有个很现实的特点——点差和滑点会吃掉很多纸面利润。手动交易时你可能觉得“差一两个点无所谓”,可EA是严格按规则执行的。量化时必须把这些因素提前考虑进去。
举例来说,黄金在非农或重大数据前后,点差可能瞬间扩大到平时的两三倍,滑点也更严重。如果你的策略依赖精确的突破点位,不把这些过滤掉,回测再漂亮也没用。我自己做EA时,会明确写出:
- 最大允许点差是多少(超过就不交易)
- 入场前是否检查当前点差
- 不同时段是否使用不同参数(亚洲盘参数更保守,欧美盘可以稍微激进一点)
仓位管理也要量化。早期我喜欢固定手数,后来发现这在连续亏损时特别危险。现在更倾向用账户净值的固定百分比风险,或者根据ATR动态调整止损距离和手数。这些在手动交易时你可能靠经验临场决定,但EA必须提前写死。
量化完成后,最好再让另一个交易者(或者自己过几天冷静后再看)检查一遍规则。有没有歧义?有没有“特殊情况特殊处理”的模糊地带?有的话就继续拆。
回测验证:漂亮曲线背后的陷阱
回测是最容易自我安慰的环节。我早期也做过那种“十年回测年化50%+最大回撤不到10%”的曲线,结果实盘第一个月就回撤超预期。原因通常有这几个:
- 过度拟合。参数调得太精细,专门适配历史某段行情。换一个时间段或者换一个品种,立刻失效。解决办法是多周期、多品种、多时段交叉验证,参数尽量用相对简单的区间,而不是精确到个位数。
- 点差与滑点设置过理想。很多回测默认点差很小,几乎没有滑点。实盘尤其是黄金和一些外汇交叉盘,真实成本远高于此。我现在回测时会把点差故意调高一点,滑点也按保守估计来。
- 忽略不同时段的表现差异。同一套策略,亚洲盘可能完全不赚钱甚至亏钱,欧美盘才是主力。如果不做分时段统计,整体曲线好看,实盘却可能在你睡觉时把利润吐回去。
- 样本外测试缺失。把全部历史数据都用来优化参数,没有留一段完全没见过的数据做最终验证。这个坑我踩过,后来强制自己留至少20%-30%的数据做样本外。
回测通过后,不要马上上实盘。先做前向测试(Forward Testing),用模拟账户或者极小仓位跑几个星期到一两个月,观察真实滑点、真实点差、真实执行情况。这一步能筛掉很多“回测能用、实盘不行”的策略。
常见陷阱与实盘注意事项
做第一套EA时,很多人会陷入几个常见误区:
- 觉得“代码写完就万事大吉”,忽略持续监控。服务器断线、报价延迟、异常点差、新闻数据前后的剧烈波动,都可能导致EA做出意外行为。我现在每天至少看一眼运行状态,重大数据前会手动干预或者临时关闭。
- 仓位和风险控制不到位。自动交易最容易让人放松纪律,因为“机器在跑”。结果一不小心连续开仓,回撤远超预期。个人建议第一套EA用极小风险(比如每笔0.5%-1%净值),先跑通流程再考虑放大。
- 把EA当成“圣杯”。任何策略都有失效期。市场结构会变,以前有效的突破逻辑可能在高波动环境里变成追涨杀跌的毒药。要有定期评估和停用机制,而不是死扛。
- 过度依赖回测指标。夏普比率、利润因子再好看,也只是历史数字。实盘更看重执行稳定性和风险可控性。
从交易策略到EA,本质上是把人的主观判断尽量客观化、程序化。这个过程会逼着你把原来模棱两可的地方彻底想清楚。想清楚了,策略本身也会更扎实;想不清楚,EA只会放大你的问题。
循序渐进,别急着追求完美
如果是第一次做自动交易系统,我建议:
先从最简单的逻辑开始。比如均线交叉、固定突破、简单的震荡区间策略,而不是一上来就搞多指标复杂过滤。简单的东西更容易验证,也更容易发现问题。
用模拟账户或者美分账户先跑。真实资金上线前,至少要有足够长的实盘观察期。
保持记录习惯。每一笔交易的入场理由、出场原因、当时市场环境,都记下来。过一段时间回头看,你会发现很多“以为有效”的细节其实是噪声。
最后,心态要放平。EA不是让你彻底解放双手去躺赚的工具,而是把你已经验证过的逻辑更稳定、更少情绪干扰地执行出来。它能帮你减少盯盘疲劳,但风控和持续优化的责任,永远在你自己身上。
从手动到自动,是一个把交易从“感觉”升级到“系统”的过程。这个过程有点痛苦,也有点枯燥,但走通一次之后,你对市场的理解会比以前清晰很多。如果你正在把某套策略往EA方向走,或者已经踩过一些坑,欢迎在评论区聊聊你的经验和问题。也可以看看站内其他关于策略优化和风险控制的文章,或许能给你一些新的角度。
交易有风险,以上仅为个人经验分享,不构成投资建议。自动交易系统仍需严格风控与持续监控。

选择全球靠谱的最佳外汇平台
https://www.6-fx.com
免责声明:我们的分析和交易信号仅供参考,不构成投资建议。外汇、黄金和比特币交易风险极高,可能导致本金全损。请根据自身风险承受能力谨慎决策,并在交易前咨询专业财务顾问。